বাংলাদেশে ই-কমার্স এবং এফ-কমার্স খাতের দ্রুত প্রসারের সাথে সাথে অনলাইনে পণ্য বিক্রয়ের ওপর ভ্যাট বা মূসক (মূল্য সংযোজন কর) প্রদান নিয়ে উদ্যোক্তাদের মধ্যে নানা প্রশ্ন ও বিভ্রান্তি ছিল। এই অস্পষ্টতা দূর করতে জাতীয় রাজস্ব বোর্ড (NBR) ২০২৬ সালের ৭ জুন ‘সাধারণ আদেশ নং-০৫/মুসক/২০২৬’ জারি করেছে।
অনলাইন পণ্য বিক্রয়ে ভ্যাট কত?
অনলাইনে পণ্য বিক্রয়ের ক্ষেত্রে ভ্যাটের হার প্রতিষ্ঠানের ব্যবসায়িক মডেলের ওপর নির্ভর করে:
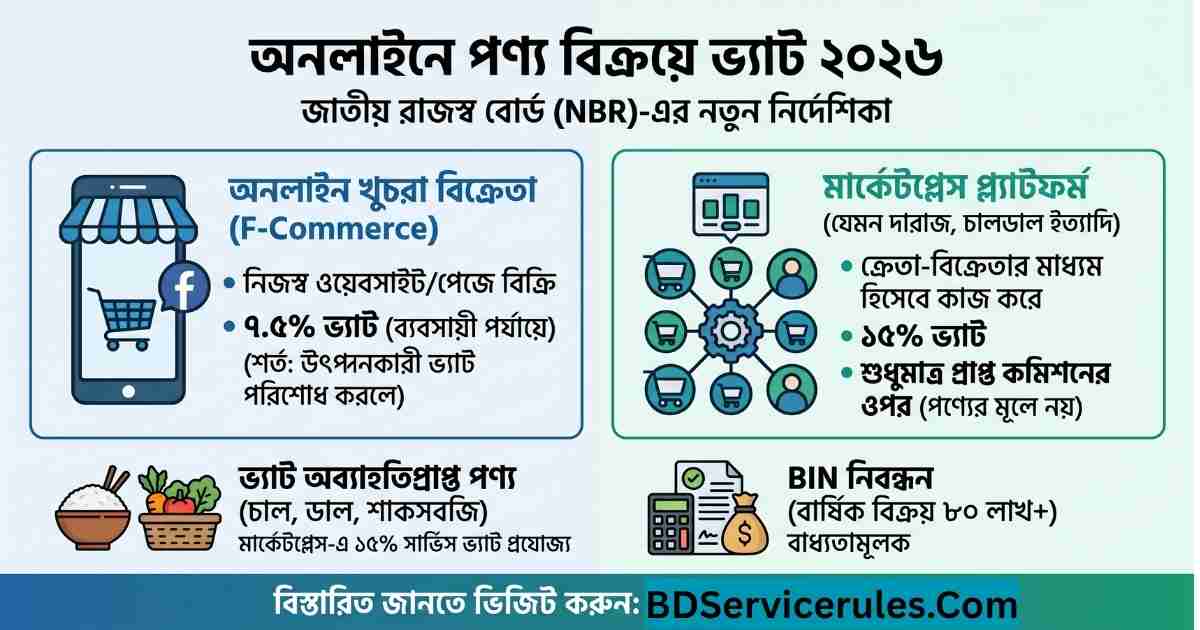
- অনলাইন খুচরা বিক্রেতা (Retailers): যারা নিজেরা কিনে ক্রেতার কাছে বিক্রি করেন, তাদের ক্ষেত্রে ব্যবসায়ী পর্যায়ে ৭.৫% ভ্যাট প্রযোজ্য।
- মার্কেটপ্লেস (Marketplaces): দারাজ, চালডাল বা সাজগোজ-এর মতো প্ল্যাটফর্মের ক্ষেত্রে শুধু প্রাপ্ত কমিশন বা সার্ভিস চার্জের ওপর ১৫% ভ্যাট দিতে হবে।
- অব্যাহতিপ্রাপ্ত পণ্য: চাল, ডাল, কাঁচাবাজার বা শাকসবজি বিক্রিতে মূল পণ্যের ওপর ভ্যাট নেই, তবে মার্কেটপ্লেস এর মাধ্যমে বিক্রি করলে ওই সার্ভিসের ওপর ১৫% ভ্যাট প্রযোজ্য।
- দ্বৈত-কর এড়ানো: মূল উৎপাদনকারী যদি আগে ভ্যাট পরিশোধ করে থাকেন, তবে খুচরা পর্যায়ে পুনরায় সম্পূর্ণ পণ্য মূল্যের ওপর মুসক দিতে হবে না।
নতুন NBR আদেশ ২০২৬: মূল বিষয়গুলো কী?
জাতীয় রাজস্ব বোর্ড (NBR) কর্তৃক জারিকৃত সাধারণ আদেশ নং-০৫/মুসক/২০২৬ মূলত মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২-এর আগের নির্দেশনা রহিত করে ই-কমার্স খাতের জন্য পরিষ্কার রূপরেখা দিয়েছে।
কেন এই আদেশের প্রয়োজন হলো?
আগে অনলাইন ব্যবসায়ীদের মধ্যে কে ভ্যাট দেবেন আর কীভাবে দেবেন—তা নিয়ে বিভ্রান্তি ছিল। নতুন আদেশে ই-কমার্স প্রতিষ্ঠানগুলোকে স্পষ্টভাবে তিনটি ক্যাটাগরিতে ভাগ করে ট্যাক্স স্ট্রাকচার সাজানো হয়েছে:
১. অনলাইন খুচরা বিক্রয়কারী প্রতিষ্ঠান
২. মার্কেটপ্লেস পরিচালনাকারী প্রতিষ্ঠান
৩. মিশ্র প্রতিষ্ঠান (উভয় ধরনের কার্যক্রম পরিচালনাকারী)
অনলাইন খুচরা বিক্রেতা (F-Commerce/E-Commerce): ভ্যাট নিয়ম কী?
অনলাইন খুচরা বিক্রয়কারী বলতে বোঝায়, যারা বিভিন্ন উৎস থেকে পণ্য কিনে নিজস্ব ওয়েবসাইট বা ফেসবুক পেজের মাধ্যমে ক্রেতার কাছে পৌঁছে দেন।
- ভ্যাটের হার: ব্যবসায়ী পর্যায়ে ভ্যাট হার ৭.৫% (মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২ এর তৃতীয় তফসিলের অনুচ্ছেদ ৩ অনুযায়ী)।
- কখন ১৫% ভ্যাট লাগবে? যদি উৎপাদনকারী বা সাপ্লায়ার পর্যায়ে ভ্যাট পরিশোধ না করা হয়, তবে বিক্রেতাকে ক্রেতার কাছ থেকে প্রাপ্ত মোট মূল্যের (পণ্য মূল্য + অনলাইন সার্ভিস চার্জ) ওপর ১৫% হারে ভ্যাট আদায় করতে হবে।
- প্রয়োজনীয় ডকুমেন্টস: কর পরিশোধের আইনি প্রমাণ হিসেবে মুসক চালানপত্র বা ট্রেজারি চালানের কপি অবশ্যই সংরক্ষণ করতে হবে।
মার্কেটপ্লেস (Daraz, Chaldal, Foodpanda): ভ্যাট নিয়ম কী?
মার্কেটপ্লেস হলো এমন ডিজিটাল প্ল্যাটফর্ম যেখানে অন্যান্য বিক্রেতারা পণ্য তালিকাভুক্ত করেন। মার্কেটপ্লেস নিজে কোনো পণ্য কেনে না, শুধু ক্রেতা ও বিক্রেতার মাঝে মাধ্যম হিসেবে কাজ করে।
- ভ্যাটের হার: মার্কেটপ্লেসকে তাদের প্রাপ্ত কমিশন বা সার্ভিস ফি-র ওপর ১৫% ভ্যাট দিতে হবে, পণ্যের মোট মূল্যের ওপর নয়।
- চালানপত্র সংরক্ষণ: মার্কেটপ্লেস যেহেতু সরাসরি পণ্য বিক্রি করে না, তাই ট্রেজারি চালান রাখার বাধ্যবাধকতা তাদের নেই। তবে কর কর্মকর্তার চাহিদার পরিপ্রেক্ষিতে ক্রেতা-বিক্রেতার লেনদেনের তথ্য দিতে তারা আইনত বাধ্য।
ই-কমার্স উদ্যোক্তাদের জন্য ভ্যাট কমপ্লায়েন্স গাইড (ধাপে ধাপে)
ধাপ ১: ব্যবসার ধরন নির্ধারণ করুন
আপনি কি নিজে পণ্য কিনে বিক্রি করেন (খুচরা বিক্রেতা), নাকি আপনার প্ল্যাটফর্মে অন্যরা বিক্রি করেন (মার্কেটপ্লেস)? এটি নিশ্চিত করুন।
ধাপ ২: ভ্যাট নিবন্ধন (BIN Registration)
বার্ষিক বিক্রয় ৮০ লাখ টাকার বেশি হলে ভ্যাট নিবন্ধন (VAT Registration) বাধ্যতামূলক। টার্নওভার ৩০ লাখ থেকে ৮০ লাখের মধ্যে হলে ৩% টার্নওভার ট্যাক্স দিতে হয়। NBR-এর ভ্যাট অনলাইন সিস্টেমে (vat.gov.bd) সহজেই নিবন্ধন করা যায়।
ধাপ ৩: সঠিক ভ্যাট রেট নির্ধারণ
চালান দেখে নিশ্চিত হোন উৎপাদনকারী ভ্যাট দিয়েছেন কিনা। প্রযোজ্য হলে ৭.৫% বা ১৫% হারে ভ্যাট যোগ করুন।
ধাপ ৪: মাসিক ভ্যাট রিটার্ন দাখিল
প্রতি মাসের ভ্যাট রিটার্ন (মুসক-৯.১ ফর্ম) পরবর্তী মাসের ১৫ তারিখের মধ্যে অনলাইনে দাখিল করতে হবে।
৫. কোন পণ্যগুলো অনলাইনে ভ্যাট অব্যাহতিপ্রাপ্ত?
প্রথম তফসিলে অন্তর্ভুক্ত নিচের পণ্যগুলো ভ্যাট অব্যাহতিপ্রাপ্ত। তবে মনে রাখবেন, মার্কেটপ্লেস দিয়ে বিক্রি করলে প্ল্যাটফর্মের ‘সেবা মূল্য’ বা কমিশনের ওপর ঠিকই ১৫% ভ্যাট লাগবে:
- শাকসবজি ও তরিতরকারি
- মাছ (তাজা ও শুঁটকি)
- চাল, গম ও ডাল জাতীয় পণ্য
- গরু, ছাগল ও মুরগির মাংস
- ডিম ও দুধ
একনজরে অনলাইন বিক্রয়ে ভ্যাট রেট (২০২৬)
| প্রতিষ্ঠানের ধরন | ভ্যাটের হার | কীসের ওপর প্রযোজ্য |
| অনলাইন খুচরা বিক্রেতা | ৭.৫% | ব্যবসায়ী পর্যায়ে বিক্রয় মূল্য |
| মার্কেটপ্লেস | ১৫% | কমিশন বা সার্ভিস ফি |
| ভ্যাট না দিলে | ১৫% | ক্রেতার সম্পূর্ণ পরিশোধিত মূল্য |
| অব্যাহতিপ্রাপ্ত পণ্য বিক্রিতে | ১৫% | শুধু সার্ভিস মূল্যে বা কমিশনে |
প্রায়শই জিজ্ঞাসিত প্রশ্নোত্তর
প্রশ্ন ১: ফেসবুকে (F-commerce) পণ্য বিক্রি করলে কি ভ্যাট দিতে হয়?
হ্যাঁ। ফেসবুক, ইনস্টাগ্রাম বা যেকোনো সোশ্যাল মিডিয়ার মাধ্যমে পণ্য বিক্রয়ও ‘অনলাইন পণ্য বিক্রয়’ সেবার আওতাভুক্ত। বার্ষিক বিক্রয় নির্ধারিত সীমা পেরোলে ভ্যাট নিবন্ধন ও পরিশোধ করা বাধ্যতামূলক।
প্রশ্ন ২: Daraz বা Chaldal-এ বিক্রি করলে বিক্রেতাকে কি আলাদা ভ্যাট দিতে হবে?
মার্কেটপ্লেস শুধু তাদের কমিশনের ওপর ১৫% ভ্যাট দেয়। কিন্তু বিক্রেতা যদি নিজে ভ্যাট নিবন্ধিত হন, তবে তার পণ্যের বিক্রয়ে প্রযোজ্য ভ্যাট তাকেই আলাদাভাবে দিতে হবে।
প্রশ্ন ৩: অনলাইনে খাবার বিক্রি করলে (Foodpanda, Shohoz) ভ্যাট কত?
রেস্তোরাঁগুলো সাধারণত ৫% ভ্যাট দেয়। তবে ডেলিভারি প্ল্যাটফর্মগুলো মার্কেটপ্লেস হিসেবে কাজ করায় তারা শুধু তাদের কমিশনের ওপর ১৫% ভ্যাট প্রদান করে।
প্রশ্ন ৪: ভ্যাট না দিলে কী শাস্তি হতে পারে?
মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২ অনুযায়ী নিবন্ধন না করলে বা ভ্যাট ফাঁকি দিলে অনাদায়ী কর, সুদ এবং জরিমানা প্রযোজ্য হবে।
প্রশ্ন ৫: অনলাইন ব্যবসায় ইনপুট ট্যাক্স ক্রেডিট (উপকরণ কর রেয়াত) পাওয়া যাবে?
আইনের ধারা ৪৬ অনুযায়ী, খুচরা পণ্য বিক্রয়ে উপকরণ কর রেয়াত গ্রহণযোগ্য নয়। তবে মার্কেটপ্লেসগুলোর (সেবা সরবরাহকারী) ক্ষেত্রে উপকরণ কর রেয়াত প্রযোজ্য।
বিশ্বস্ত তথ্যসূত্র ও রেফারেন্স:
- জাতীয় রাজস্ব বোর্ড (NBR): সাধারণ আদেশ নং-০৫/মুসক/২০২৬, তারিখ: ৭ জুন ২০২৬
- মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২ (আইন নং ৪৭/২০১২)
- মূল্য সংযোজন কর ও সম্পূরক শুল্ক বিধিমালা, ২০১৬
- NBR প্রজ্ঞাপন এসআরও নং-১৮৬-আইন/২০১৯/৪৩-মুসক

আমি একজন অডিটর এবং বিগত পাঁচ বছরেরও বেশি সময় ধরে বাংলাদেশের সরকারি বিধিবিধান, আর্থিক নিয়মাবলী ও পাবলিক প্রকিউরমেন্ট সংক্রান্ত জটিল বিষয়গুলো নিয়ে নিয়মিত চর্চা ও লেখালেখি করছি। হিসাববিজ্ঞান বিষয়ে উচ্চতর ডিগ্রী এবং সরকারি চাকুরির সুবাদে প্রশাসনিক নিয়ামাবলী খুব গভীরভাবে বোঝার সুযোগ হয়েছে। আমার লক্ষ্য হলো এই জটিল বিষয়গুলোকে সাধারণের কাছে সহজবোধ্য করে উপস্থাপন করা।