সরকারি কর্মচারীদের ভবিষ্যৎ তহবিল বা জিপিএফ (General Provident Fund – GPF) থেকে অগ্রিম উত্তোলনের বিষয়টি জেনারেল প্রভিডেন্ট ফান্ড রুলস, ১৯৭৯ (GPF Rules, 1979) এবং অর্থ বিভাগের হালনাগাদ প্রজ্ঞাপন দ্বারা পরিচালিত হয়। বর্তমানে iBAS++ (Integrated Budget and Accounting System) চালু হওয়ার ফলে জিপিএফ স্থিতি যাচাই, অগ্রিম মঞ্জুরি এবং ইএফটি (EFT)-এর মাধ্যমে সরাসরি ব্যাংক হিসাবে অর্থ প্রাপ্তির প্রক্রিয়া আগের চেয়ে অনেক সহজ ও দ্রুত হয়েছে।
জিপিএফ অগ্রিমের ধরন ও প্রাপ্যতার সীমা
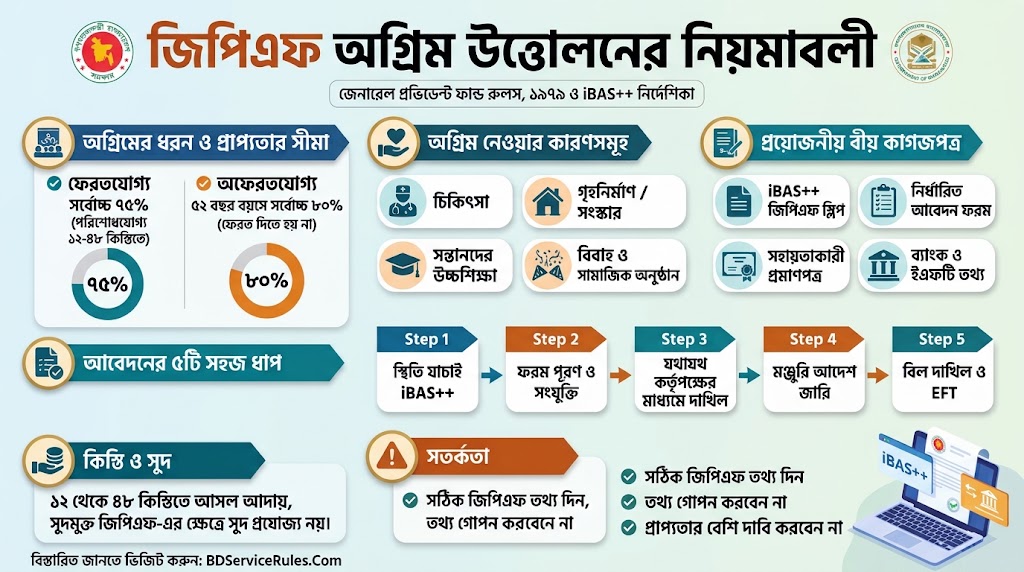
জিপিএফ থেকে মূলত দুই ধরনের অগ্রিম নেওয়া যায়— ফেরতযোগ্য (Refundable) এবং অফেরতযোগ্য (Non-Refundable)।
- ফেরতযোগ্য বা সাধারণ অগ্রিম: সাধারণত কর্মচারীর মোট জমাকৃত অর্থের সর্বোচ্চ ৭৫% পর্যন্ত অথবা ৩ মাসের মূল বেতনের সমপরিমাণ (বিধি ও মঞ্জুরিকারী কর্তৃপক্ষের বিবেচনা সাপেক্ষে) অগ্রিম নেওয়া যায়। একসঙ্গে একাধিক অগ্রিম চলমান থাকলে নতুন অগ্রিম নেওয়ার ক্ষেত্রে বিশেষ শর্ত প্রযোজ্য হয়।
- অফেরতযোগ্য অগ্রিম (বয়স ও চাকরিকাল ভিত্তিক): কর্মচারীর বয়স ৫২ বছর পূর্ণ হলে তিনি তাঁর মোট জিপিএফ স্থিতির সর্বোচ্চ ৮০% পর্যন্ত অফেরতযোগ্য অগ্রিম (যা আর কিস্তিতে ফেরত দিতে হয় না) উত্তোলন করতে পারেন। এছাড়া চাকরির বয়স নির্দিষ্ট সীমা অতিক্রম করলে গৃহনির্মাণ বা জমি ক্রয়ের মতো বিশেষ কারণেও অফেরতযোগ্য অগ্রিমের বিধান রয়েছে।
যেসব কারণে জিপিএফ অগ্রিমের আবেদন করা যায় (বিধি-১৩)
- নিজ বা পরিবারের নির্ভরশীল সদস্যদের দীর্ঘমেয়াদী বা ব্যয়বহুল চিকিৎসা।
- বাড়ি নির্মাণ, ফ্ল্যাট বা জমি ক্রয় এবং বসতবাড়ি মেরামত বা সংস্কার।
- সন্তানদের উচ্চশিক্ষার ব্যয় নির্বাহ (দেশে বা বিদেশে)।
- নিজ বা সন্তানদের বিবাহ ও আনুষঙ্গিক ধর্মীয় বা সামাজিক অনুষ্ঠান।
আবেদনের আগে যেসব কাগজপত্র প্রস্তুত রাখবেন
- হালনাগাদ জিপিএফ স্লিপ: iBAS++ সিস্টেম থেকে ডাউনলোড করা সর্বশেষ অর্থবছরের ভেরিফায়েড জিপিএফ হিসাব বিবরণী (GPF Accounts Slip)।
- নির্ধারিত আবেদন ফরম: দপ্তরের নির্ধারিত ছকে পূরণকৃত আবেদনপত্র।
- সহায়ক প্রমাণপত্র: চিকিৎসার ক্ষেত্রে ডাক্তারি ব্যবস্থাপত্র ও প্রাক্কলন, জমি বা বাড়ি নির্মাণের ক্ষেত্রে দলিল বা অনুমোদিত নকশা, এবং শিক্ষার ক্ষেত্রে প্রতিষ্ঠান প্রধানের প্রত্যয়নপত্র।
- পূর্ববর্তী অগ্রিমের তথ্য: আগে কোনো অগ্রিম নেওয়া থাকলে তার মঞ্জুরি আদেশ এবং কয়টি কিস্তি পরিশোধিত হয়েছে তার বিবরণী।
- ব্যাংক হিসাবের তথ্য: বেতন ভাতা প্রাপ্তির সচল ব্যাংক হিসাব নম্বর ও রাউটিং নম্বর (EFT-এর মাধ্যমে টাকা পাওয়ার জন্য)।
জিপিএফ অগ্রিম আবেদনের ধাপসমূহ
- স্থিতি যাচাই: প্রথমেই iBAS++ পোর্টাল থেকে আপনার সর্বশেষ জিপিএফ হিসাব নম্বর, মোট স্থিতি এবং চাঁদা কর্তনের হিসাব মিলিয়ে দেখুন।
- ফরম পূরণ ও কাগজপত্র সংযুক্তি: নির্ধারিত ফরমে অগ্রিমের সুনির্দিষ্ট কারণ, প্রার্থিত টাকার অঙ্ক এবং ফেরতযোগ্য হলে কত কিস্তিতে পরিশোধ করবেন তা উল্লেখ করে সহায়ক নথি যুক্ত করুন।
- যথাযথ কর্তৃপক্ষের মাধ্যমে দাখিল: আপনার দপ্তর প্রধান বা আয়ন ও ব্যয়ন কর্মকর্তার (DDO) মাধ্যমে মঞ্জুরিকারী কর্তৃপক্ষের কাছে আবেদন জমা দিন এবং ডকেট/রিসিভ কপি সংরক্ষণ করুন।
- মঞ্জুরি আদেশ (Sanction Order) জারি: কর্তৃপক্ষ আবেদন যাচাই-বাছাই শেষে অনুমোদিত অর্থের পরিমাণ, কিস্তির সংখ্যা এবং শর্ত উল্লেখ করে সরকারি মঞ্জুরি আদেশ (GO) জারি করবেন।
- হিসাবরক্ষণ অফিসে বিল দাখিল ও EFT: মঞ্জুরি আদেশের কপি সংশ্লিষ্ট হিসাবরক্ষণ অফিসে (CAO/DAO/UAO) পাঠানোর পর iBAS++ এ বিল পাস হবে এবং অনুমোদিত অর্থ সরাসরি কর্মচারীর ব্যাংক হিসাবে EFT-এর মাধ্যমে জমা হবে।
কিস্তি ও সুদ সমন্বয়ের নিয়ম
ফেরতযোগ্য অগ্রিমের ক্ষেত্রে উত্তোলিত আসল টাকা সাধারণত ১২ থেকে সর্বোচ্চ ৪৮টি সমান মাসিক কিস্তিতে মূল বেতন থেকে কর্তন করে সমন্বয় করা হয়। আসল টাকা সম্পূর্ণ পরিশোধ হওয়ার পর বিধিমোতাবেক ধার্যকৃত সুদ পরবর্তী কয়েকটি কিস্তিতে সমন্বয় করতে হয়। তবে কর্মচারী যদি জিপিএফ-এ সুদ না নেওয়ার অপশন (সুদমুক্ত জিপিএফ) নির্বাচন করে থাকেন, তবে তাঁকে অগ্রিমের বিপরীতে কোনো অতিরিক্ত সুদ দিতে হয় না।
যে ভুলগুলো এড়িয়ে চলবেন
- iBAS++ এর সর্বশেষ জিপিএফ স্লিপ ছাড়া আনুমানিক জমার হিসাব ধরে আবেদন করা।
- পূর্বে নেওয়া অগ্রিমের কিস্তি চলমান থাকা অবস্থায় তার তথ্য গোপন করে নতুন আবেদন করা।
- প্রকৃত প্রাপ্যতার (৭৫% বা ৮০% সীমা) চেয়ে অতিরিক্ত অর্থ দাবি করা।
- অফেরতযোগ্য অগ্রিমের বয়স বা চাকরির মেয়াদ পূর্ণ হওয়ার আগেই অফেরতযোগ্য হিসেবে আবেদন করা।
সর্বশেষ সরকারি বিধিমালা এবং প্রজ্ঞাপন যাচাইয়ের জন্য অর্থ বিভাগের বিজ্ঞপ্তি ও প্রজ্ঞাপন পাতা অনুসরণ করুন।
সাধারণ জিজ্ঞাসা (FAQ)
১. জিপিএফ থেকে সর্বোচ্চ কত টাকা অগ্রিম তোলা যায়?
সাধারণ বা ফেরতযোগ্য অগ্রিমের ক্ষেত্রে মোট জমার সর্বোচ্চ ৭৫% পর্যন্ত এবং বয়স ৫২ বছর পূর্ণ হলে অফেরতযোগ্য হিসেবে সর্বোচ্চ ৮০% পর্যন্ত উত্তোলন করা যায়।
২. জিপিএফ অগ্রিমের টাকা পেতে কত দিন সময় লাগে?
মঞ্জুরি আদেশ জারি হওয়ার পর সংশ্লিষ্ট হিসাবরক্ষণ অফিসে (Accounts Office) বিল দাখিল করলে iBAS++ এর মাধ্যমে সাধারণত ৩ থেকে ৭ কার্যদিবসের মধ্যে EFT প্রক্রিয়ায় ব্যাংক অ্যাকাউন্টে টাকা জমা হয়ে যায়।
৩. বছরে কয়বার জিপিএফ অগ্রিম নেওয়া যায়?
সাধারণত আগের অগ্রিমের কিস্তি চলমান থাকলে বিশেষ কারণ ও মঞ্জুরিকারী কর্তৃপক্ষের বিশেষ অনুমোদন ছাড়া নতুন অগ্রিম নেওয়া নিরুৎসাহিত করা হয়। তবে পূর্ববর্তী অগ্রিম ও নতুন অগ্রিম একীভূত (Consolidation) করে কিস্তি পুনর্নির্ধারণের সুযোগ রয়েছে।
৪. আবেদন বাতিল বা ফেরত এলে করণীয় কী?
হিসাবরক্ষণ অফিস বা মঞ্জুরিকারী কর্তৃপক্ষ থেকে কোনো অবজেকশন বা অডিট আপত্তি দিলে (যেমন: জিপিএফ স্লিপে অমিল বা প্রামাণ্য নথির ঘাটতি) তা সংশোধন করে পুনরায় ডিডিও (DDO)-এর মাধ্যমে দাখিল করতে হবে।
বিশেষ দ্রষ্টব্য: সরকারি চাকরির ধরন (রাজস্ব খাতভুক্ত বা স্বায়ত্তশাসিত) এবং অর্থ বিভাগের সময়ে সময়ে জারিকৃত পরিপত্রের ওপর ভিত্তি করে কিছু শর্ত পরিবর্তিত হতে পারে। তাই চূড়ান্ত আবেদনের আগে আপনার দপ্তরের হিসাব শাখা থেকে হালনাগাদ নির্দেশনা নিশ্চিত করে নিন।

আমি একজন অডিটর এবং বিগত পাঁচ বছরেরও বেশি সময় ধরে বাংলাদেশের সরকারি বিধিবিধান, আর্থিক নিয়মাবলী ও পাবলিক প্রকিউরমেন্ট সংক্রান্ত জটিল বিষয়গুলো নিয়ে নিয়মিত চর্চা ও লেখালেখি করছি। হিসাববিজ্ঞান বিষয়ে উচ্চতর ডিগ্রী এবং সরকারি চাকুরির সুবাদে প্রশাসনিক নিয়ামাবলী খুব গভীরভাবে বোঝার সুযোগ হয়েছে। আমার লক্ষ্য হলো এই জটিল বিষয়গুলোকে সাধারণের কাছে সহজবোধ্য করে উপস্থাপন করা।