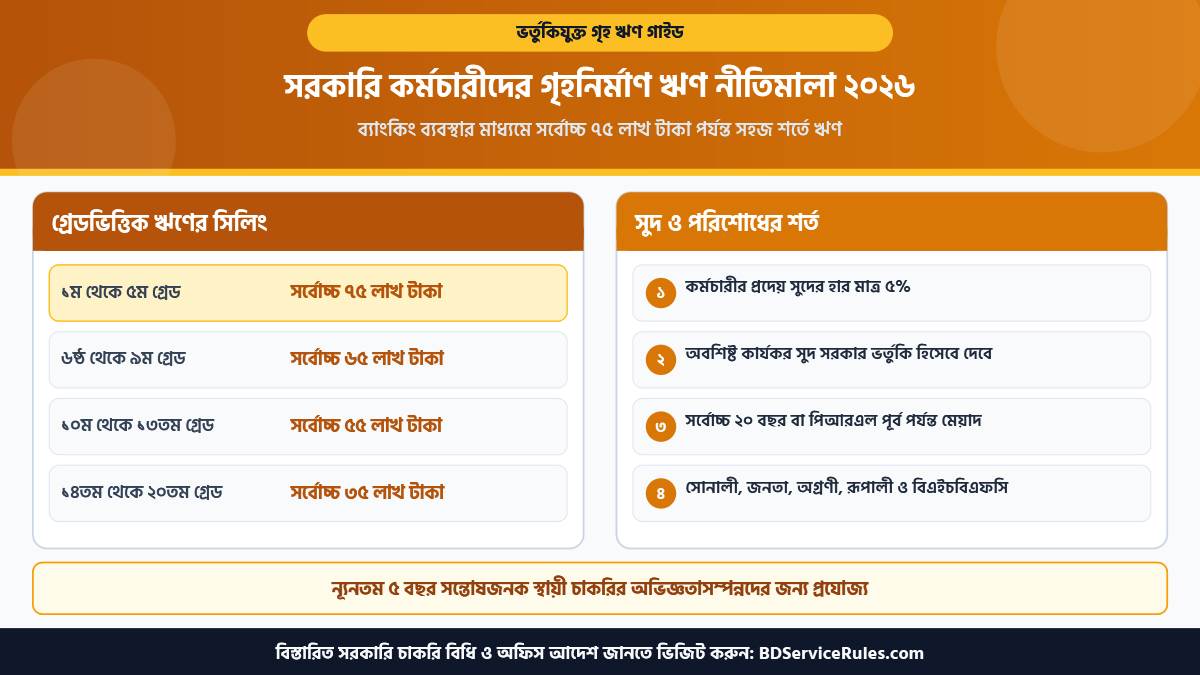
- ঋণের সর্বোচ্চ সিলিং: বেতন গ্রেড ও কর্মস্থল অনুযায়ী সর্বনিম্ন ২০ লাখ টাকা থেকে সর্বোচ্চ ৭৫ লাখ টাকা পর্যন্ত গৃহনির্মাণ বা ফ্ল্যাট ক্রয় ঋণ পাওয়া যায়।
- কর্মচারীর প্রদেয় সুদ মাত্র ৫%: ব্যাংকিং সুদের হার ৯%–১০% হলেও কর্মচারী কেবল ৫% সুদ পরিশোধ করেন; অবশিষ্ট সুদ সরকার ভর্তুকি (Subsidy) হিসেবে প্রদান করে।
- পরিশোধের মেয়াদ: সর্বোচ্চ ২০ বছর (২৪০টি মাসিক কিস্তি) অথবা কর্মচারীর অবসরোত্তর ছুটি (PRL) শুরুর পূর্ব পর্যন্ত।
- বাস্তবায়নকারী প্রতিষ্ঠান: সোনালী, জনতা, অগ্রণী, রূপালী ব্যাংক পিএলসি এবং বাংলাদেশ হাউস বিল্ডিং ফাইন্যান্স কর্পোরেশন (BHBFC)।
বাংলাদেশ সরকারের বেসামরিক ও সামরিক কর্মকর্তা-কর্মচারীদের আবাসন নিশ্চিত করার জন্য অর্থ মন্ত্রণালয়ের অর্থ বিভাগ কর্তৃক পরিচালিত সবচেয়ে জনপ্রিয় স্কিম হলো সরকারি কর্মচারীদের জন্য ব্যাংকিং ব্যবস্থার মাধ্যমে গৃহনির্মাণ ঋণ নীতিমালা। এই নীতিমালার অধীনে স্থায়ী সরকারি চাকরিজীবীরা মাত্র ৫% সুদে (সরকারি সুদ ভর্তুকি সুবিধাসহ) সর্বনিম্ন ২০ লাখ থেকে সর্বোচ্চ ৭৫ লাখ টাকা পর্যন্ত গৃহনির্মাণ বা রেডি ফ্ল্যাট ক্রয় ঋণ গ্রহণ করতে পারেন।
২০২৬ সালের সর্বশেষ হালনাগাদ সার্কুলার অনুযায়ী গ্রেডভিত্তিক ঋণের সিলিং, সুদের হার ও সরকারি ভর্তুকির হিসাব, যোগ্যতা এবং আবেদন প্রক্রিয়ার পূর্ণাঙ্গ বিবরণ নিচে দেওয়া হলো।
গ্রেড ও এলাকাভিত্তিক সর্বোচ্চ ঋণের পরিমাণ (সিলিং চার্ট)
অর্থ বিভাগের গৃহনির্মাণ ঋণ নীতিমালা অনুযায়ী কর্মচারীর বেতন গ্রেড এবং বাড়ি/ফ্ল্যাটের অবস্থানের ওপর ভিত্তি করে সর্বোচ্চ ঋণের সিলিং নির্ধারিত হয়:
| বেতন গ্রেড (জাতীয় বেতন স্কেল) | ঢাকা সিটি কর্পোরেশন ও বিভাগীয় সদর | জেলা সদর এলাকা | অন্যান্য এলাকা (উপজেলা/পল্লী) |
|---|---|---|---|
| ৫ম গ্রেড থেকে ১ম গ্রেড (উপসচিব ও তদূর্ধ্ব সমমান) | ৭৫ লাখ টাকা | ৬০ লাখ টাকা | ৫০ লাখ টাকা |
| ৯ম গ্রেড থেকে ৬ষ্ঠ গ্রেড (১ম শ্রেণির কর্মকর্তা) | ৬৫ লাখ টাকা | ৫৫ লাখ টাকা | ৪৫ লাখ টাকা |
| ১০ম গ্রেড থেকে ১৩তম গ্রেড (২য় ও ৩য় শ্রেণি) | ৫৫ লাখ টাকা | ৪০ লাখ টাকা | ৩০ লাখ টাকা |
| ১৪তম গ্রেড থেকে ১৭তম গ্রেড (৩য় শ্রেণির কর্মচারী) | ৪০ লাখ টাকা | ৩০ লাখ টাকা | ২৫ লাখ টাকা |
| ১৮তম গ্রেড থেকে ২০তম গ্রেড (৪র্থ শ্রেণির কর্মচারী) | ৩৫ লাখ টাকা | ২৫ লাখ টাকা | ২০ লাখ টাকা |
সুদের হার ও সরকারি ভর্তুকির (Interest Subsidy) নিয়ম
এই গৃহনির্মাণ ঋণের সবচেয়ে বড় সুবিধা হলো সুদ ভর্তুকি:
- কর্মচারীর প্রদেয় সুদের হার: মাত্র ৫%। কর্মচারীর মাসিক বেতন থেকে আইবাস++ (iBAS++) সিস্টেমের মাধ্যমে শুধুমাত্র আসল ও ৫% সুদের কিস্তি (EMI) কর্তন করা হয়।
- সরকারি সুদ ভর্তুকি: ব্যাংক নির্ধারিত সুদের হারের (যেমন ৯% বা ১০%) সাথে কর্মচারীর প্রদেয় ৫%-এর যে পার্থক্য থাকে (৪% থেকে ৫%), তা গণপ্রজাতন্ত্রী বাংলাদেশ সরকার সরাসরি সংশ্লিষ্ট ব্যাংককে ভর্তুকি হিসেবে পরিশোধ করে।
- পরিশোধের মেয়াদ: সর্বোচ্চ ২০ বছর। তবে চাকরিকালীন মেয়াদের মধ্যেই (অবসরের পূর্বে) অথবা পেনশন/আনুতোষিক থেকে সমন্বয়ের শর্তে কিস্তি নির্ধারিত হয়।
আবেদনের যোগ্যতা ও শর্তসমূহ
- আবেদনকারীকে প্রজাতন্ত্রের বেসামরিক/সামরিক স্থায়ী কর্মচারী হতে হবে এবং চাকরিতে যোগদানের পর ন্যূনতম ৫ বছর সন্তোষজনক চাকরি পূর্ণ হতে হবে।
- আবেদনের সর্বোচ্চ বয়সসীমা সাধারণত ৫৬ বছর (যাতে পিআরএল গমনের পূর্বে ঋণ সমন্বয়ের পর্যাপ্ত সময় থাকে)।
- আবেদনকারীর বিরুদ্ধে কোনো বিভাগীয় মামলা, দুর্নীতি মামলা বা অডিট আপত্তি চলমান থাকা যাবে না।
- ফ্ল্যাট ক্রয়ের ক্ষেত্রে ১০০% রেডি ফ্ল্যাট হতে হবে এবং গৃহনির্মাণের ক্ষেত্রে নিজ নামে বা স্বামী-স্ত্রীর যৌথ নামে নিষ্কণ্টক জমি ও অনুমোদিত নকশা থাকতে হবে।
কোন কোন ব্যাংক ও আর্থিক প্রতিষ্ঠান এই ঋণ দেয়?
অর্থ বিভাগের সাথে সমঝোতা স্মারক (MoU) স্বাক্ষরকারী ৫টি রাষ্ট্রীয় প্রতিষ্ঠান:
- সোনালী ব্যাংক পিএলসি (Sonali Bank PLC) — সোনালী ব্যাংক পার্সোনাল লোন গাইড দেখুন
- জনতা ব্যাংক পিএলসি (Janata Bank PLC)
- অগ্রণী ব্যাংক পিএলসি (Agrani Bank PLC)
- রূপালী ব্যাংক পিএলসি (Rupali Bank PLC)
- বাংলাদেশ হাউস বিল্ডিং ফাইন্যান্স কর্পোরেশন (BHBFC)
প্রয়োজনীয় কাগজপত্র চেকলিস্ট
- অর্থ বিভাগ কর্তৃক নির্ধারিত অভিন্ন আবেদন ফরম (প্রশাসনিক মন্ত্রণালয় বা দপ্তর প্রধানের সুপারিশ ও NOC সহ)।
- আইবাস++ (iBAS++) হতে প্রাপ্ত শেষ বেতনের প্রত্যয়নপত্র (ELPC) এবং গত ৬ মাসের ব্যাংক বেতন স্টেটমেন্ট।
- জমির মূল দলিল, বায়া দলিল, সিএস/এসএ/আরএস/বিএস খতিয়ান, নামজারি পর্চা, ডিসিআর ও হালনাগাদ ভূমি উন্নয়ন কর (খাজনা) পরিশোধের দাখিলা।
- সাব-রেজিস্ট্রি অফিসের ১২ বছরের নির্দায় সনদ (NEC – Non-Encumbrance Certificate)।
- যথাযথ কর্তৃপক্ষ (রাজউক/সিডিএ/কেডিএ/পৌরসভা) কর্তৃক অনুমোদিত বিল্ডিং প্ল্যান বা নকশা।
- আবেদনকারীর জাতীয় পরিচয়পত্র (NID), ই-টিন ও আয়কর রিটার্ন স্লিপ এবং সত্যায়িত পাসপোর্ট সাইজ ছবি।
সচরাচর জিজ্ঞাসিত প্রশ্ন (FAQ)
১. স্বামী-স্ত্রী উভয়ই সরকারি চাকরিজীবী হলে কি দুজনই গৃহনির্মাণ ঋণ নিতে পারবেন?
হ্যাঁ, স্বামী এবং স্ত্রী উভয়ই যদি সরকারি চাকরিজীবী হন এবং নীতিমালার শর্ত পূরণ করেন, তবে উভয়েই তাদের নিজ নিজ গ্রেডের প্রাপ্যতা অনুযায়ী পৃথকভাবে বা যৌথ সম্পত্তিতে এই ঋণের জন্য আবেদন করতে পারবেন।
২. ঋণ পাওয়ার পর মাসিক কিস্তি কীভাবে পরিশোধ করতে হয়?
ঋণ বিতরণের পর (ফ্ল্যাট ক্রয়ে এককালীন এবং গৃহনির্মাণে ৪ কিস্তিতে) আইবাস++ সিস্টেম ও ব্যাংকের মাধ্যমে প্রতি মাসের বেতন বিল থেকে স্বয়ংক্রিয়ভাবে কিস্তি কর্তন করা হয়।

আমি একজন অডিটর এবং বিগত পাঁচ বছরেরও বেশি সময় ধরে বাংলাদেশের সরকারি বিধিবিধান, আর্থিক নিয়মাবলী ও পাবলিক প্রকিউরমেন্ট সংক্রান্ত জটিল বিষয়গুলো নিয়ে নিয়মিত চর্চা ও লেখালেখি করছি। হিসাববিজ্ঞান বিষয়ে উচ্চতর ডিগ্রী এবং সরকারি চাকুরির সুবাদে প্রশাসনিক নিয়ামাবলী খুব গভীরভাবে বোঝার সুযোগ হয়েছে। আমার লক্ষ্য হলো এই জটিল বিষয়গুলোকে সাধারণের কাছে সহজবোধ্য করে উপস্থাপন করা।